Core
Core : définition juridique
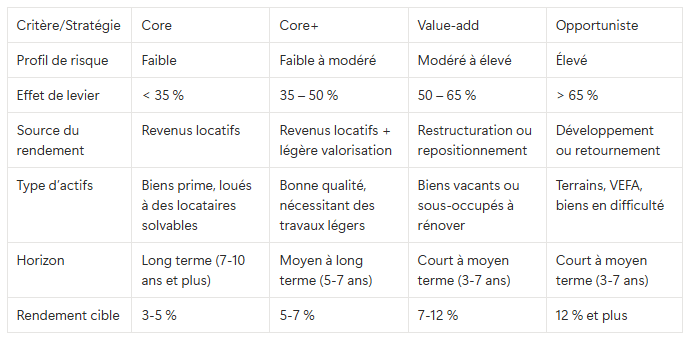
« Core » est le nom donné à une stratégie d’investissement immobilier prudente, qui se focalise sur l’acquisition et la gestion d’actifs stables, idéalement situés et ne nécessitant pas de travaux de rénovation, loués à des locataires solvables et acquis avec un recours limité à l’endettement. La stratégie core se caractérise par une approche conservatrice qui s’appuie sur deux piliers : des risques modérés et la stabilité des revenus locatifs, de façon à générer un flux de trésorerie constant et à valoriser progressivement les actifs au fil du temps. Avec, en contrepartie, un rendement moindre.
Cadre juridique d’une stratégie core
La stratégie core n’est pas une catégorie juridique définie par un texte de loi, mais une classification professionnelle largement utilisée sur le marché de l’investissement immobilier institutionnel, qui sert à qualifier les stratégies les plus prudentes : actifs prime, locataires de longue durée et performances stables dans le temps.
Si le droit ne définit pas ce terme, il encadre toutefois indirectement son usage. Ainsi, les gestionnaires de fonds (SCPI, OPCI, FIA immobilier…) sont légalement tenus de décrire, avec précision, leurs stratégies et leurs objectifs d’investissement, dans les documents remis aux investisseurs. Cette obligation d’information est prévue notamment par :
- Le Code monétaire et financier (en particulier l’article L.214-24-19) concernant l’information des investisseurs dans les FIA.
- Les articles L.214-86 et suivants du Code monétaire et financier, les articles 422-189 et suivants du règlement général de l’AMF et de l’instruction AMF DOC-2019-04, pour les SCPI.
Avantages de la stratégie core
Pour un investisseur au profil prudent, qui cherche à dégager un revenu stable sur le long terme, la stratégie core offre plusieurs avantages :
- Des revenus locatifs stables et prévisibles grâce à des baux de longue durée signés par des locataires solvables.
- Un recours limité à l’endettement, ce qui limite le risque financier en cas de retournement du marché.
- L’absence ou le faible niveau de travaux de rénovation et de repositionnement, qui réduit les risques d’exécution et les besoins en capitaux supplémentaires.
Principaux critères d’un actif « core »
Les actifs core sont caractérisés par leur faible risque et leurs performances constantes. Ils sont choisis en tenant compte d’un ensemble de critères :
- Une localisation prime dans un marché mature, par exemple le Quartier Central des Affaires à Paris.
- Un bail de longue durée conclu avec un utilisateur institutionnel de premier plan : grande entreprise, administration, etc.
- Un bien dont l’état technique est conforme aux standards actuels, sans gros travaux à prévoir.
- Des actifs inscrits dans un secteur traditionnel (résidentiel, bureaux, commerces, logistique).
- Un objectif de cash-flow relativement stable et prévisible sur toute la durée de détention.
- Un recours généralement limité à l’endettement (théoriquement moins de 35 %, sans qu’il existe de seuil universellement admis).
Ce type d’actif convient aux investisseurs qui cherchent la stabilité et la sécurité à long terme, un rendement prévisible et durable, et un risque maîtrisé. Néanmoins, cette prudence a un coût : le rendement cible d’une stratégie core est structurellement le plus faible du spectre, de l’ordre de 3 à 5 % selon les cycles et les marchés. Par ailleurs, le potentiel de création de valeur reste très limité par rapport à d’autres stratégies, la performance reposant principalement sur les revenus générés par des actifs stabilisés et sur l’évolution de leur valeur.
Autres stratégies d’investissement : au-delà du core
Le core est le point le plus prudent et le plus sécurisé du spectre des stratégies d’investissement dans l’immobilier. Il côtoie trois autres grandes familles :
- Core+ : stratégie proche du core qui ouvre son périmètre à des biens nécessitant des améliorations mineures, situés en dehors des zones les plus recherchées, acquis avec un taux d’endettement légèrement supérieur. Le but est d’augmenter le cash-flow sans prendre de risques démesurés et sans engager de restructuration lourde.
- Value-add : stratégie qui vise des actifs sous-performants dans l’optique de créer de la valeur avant une cession à moyen terme, grâce à une gestion dynamique. Il peut s’agir d’actifs marqués par une forte vacance locative ou des besoins importants de rénovation, ou mal entretenus. La création de valeur découle de la réalisation de travaux, d’une gestion locative plus active ou d’un repositionnement commercial.
- Opportuniste : stratégie la plus risquée du spectre, caractérisée par des investissements dans des actifs en difficulté ou évoluant dans des marchés peu matures, avec un effet de levier important et l’absence fréquente de revenus locatifs lors de la phase initiale. En contrepartie, le rendement espéré est le plus élevé des quatre stratégies.
Le choix d’une stratégie d’investissement immobilier dépend des objectifs de l’investisseur, de sa tolérance au risque, du niveau de stabilité recherché et de son horizon de placement.

Prêt à concrétiser votre projet immobilier ?
Découvrez une sélection de bureaux adaptés à vos enjeux et votre stratégie immobilière.
- ✓+1000 clients placés
- ✓Offres mises à jour quotidiennement
- →Bureaux à Paris et en Île-de-France
- →Surfaces de 50 à 7 000 m²
- →Opportunités d’investissement
Contactez-nous pour recevoir une sélection personnalisée.