OPCVM
OPCVM : définition juridique
L’organisme de placement collectif en valeurs mobilières (OPCVM) est un véhicule de gestion collective de portefeuille essentiellement financier, régi par le Code monétaire et financier. C’est le pendant français de l’UCITS (Undertakingfor Collective Investment in Transferable Securities) au sens de la directive européenne 2009/65/CE. L’OPCVM ne détient pas d’immeubles en direct, mais collecte des fonds auprès d’investisseurs pour les injecter dans divers instruments financiers, comme des actions, des obligations, des parts d’OPC, des dépôts ou des liquidités.
En somme, un OPCVM ne peut pas, en principe, détenir directement des biens immobiliers à titre de placement, mais peut être exposé au secteur immobilier par l’intermédiaire d’instruments financiers éligibles.
Cadre juridique de l’OPCVM
L’OPCVM est régi notamment par les articles L.214-1 et suivants du Code monétaire et financier, qui posent la catégorie générale des organismes de placement collectif (OPC), définissent les OPCVM comme des organismes agréés, et fixent leur régime général ainsi que leurs deux formes juridiques :
- La SICAV (Société d’investissement à capital variable), société anonyme ou société par actions simplifiée.
- Le FCP (Fonds commun de placement), copropriété d’instruments financiers dépourvue de personnalité morale, gérée par une société dédiée pour le compte des actionnaires.
Le droit français distingue, dans les OPC, deux grandes familles : les OPCVM dits « coordonnés » soumis à la directive européenne UCITS, et pouvant bénéficier d’un passeport européen de commercialisation, et les FIA (fonds d’investissement alternatifs) qui regroupent tous les OPC non coordonnés, dont l’OPCI, la SCPI, les fonds de capital investissement, etc.
Les OPCVM peuvent adopter différentes stratégies d’investissement (actions, obligations, instruments monétaires, gestion diversifiée, etc.) sous réserve des règles d’investissement applicables et des informations figurant dans leurs documents réglementaires.
Les règles de composition de l’actif d’un OPCVM
La composition de l’actif d’un OPCVM est strictement encadrée. L’objectif est de garantir la liquidité du portefeuille, la diversification des risques et la capacité de l’organisme de placement à satisfaire les demandes de rachat de ses porteurs.
Le Code monétaire et financier, qui reprend les termes de la directive européenne, limite les actifs éligibles aux instruments financiers, aux dépôts et aux liquidités. La liste est spécifiquement établie à l’article L.214-20 et complétée par les dispositions réglementaires des articles R.214-9 et suivants :
- Les titres financiers éligibles, notamment des actions et des obligations.
- Les instruments du marché monétaire liquides et dont la valeur peut être déterminée à tout moment.
- Les parts ou actions d’autres organismes de placement collectif ou fonds d’investissement ouverts.
- Les dépôts réalisés auprès d’établissements de crédit.
- Les contrats financiers, notamment les produits dérivés.
- Les liquidités, seulement à titre accessoire.
La constitution d’un OPCVM est soumise au régime d’agrément prévu par le Code monétaire et financier et par le règlement général de l’Autorité des marchés financiers. Lorsqu’il est géré par une société de gestion de portefeuille, celle-ci est elle-même soumise à son propre régime d’agrément.
Les titres et instruments du marché monétaire doivent, en principe, être négociés sur un marché réglementé ou sur un autre marché reconnu, régulièrement ouvert et accessible au public, mais un OPCVM peut tout de même consacrer jusqu’à 10 % de son actif à des titres financiers ou instruments du marché monétaire qui ne répondent pas à ces conditions.
Par ailleurs, l’OPCVM ne peut pas concentrer librement ses investissements sur un nombre réduit d’émetteurs. L’article R.214-21 du Code monétaire et financier limite à 5 % de son actif sa capacité à investir dans les titres ou instruments du marché monétaire émis par un même émetteur. Cette limite peut être portée à 10 % à condition que l’ensemble des positions dépassant 5 % ne représente pas plus de 40 % de l’actif : c’est l’un des principaux mécanismes de diversification des OPCVM.
L’OPCVM et l’immobilier
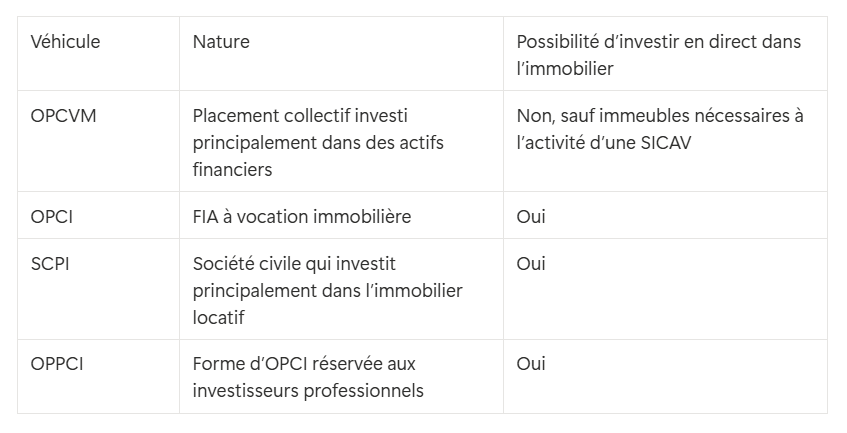
En principe, un OPCVM ne peut pas acheter directement des immeubles pour les louer, les valoriser ou les revendre : ce type de bien ne figure pas parmi les actifs énumérés par le Code monétaire et financier. Néanmoins, il existe deux cas de figure dans lesquels l’immobilier peut être concerné :
- L’exposition indirecte à des biens immobiliers, par exemple via des actions de sociétés foncières cotées (SFC) ou de sociétés d’investissement immobilier cotées (SIIC), des obligations émises par des sociétés immobilières, voire des parts de certains fonds immobiliers lorsque les règles d’éligibilité l’autorisent. Toutefois, les actions de SFC et de SIIC sont soumises à la volatilité boursière.
- L’acquisition d’un bien immobilier par la SICAV (article L.214-20), de manière exceptionnelle et seulement si l’opération est nécessaire à l’exercice direct de son activité. Il ne s’agit toutefois pas d’un investissement immobilier : cette exception ne l’autorise pas à constituer un portefeuille immobilier de placement.
Pour investir directement dans des immeubles résidentiels ou professionnels, il faut se tourner vers d’autres catégories de placement collectif : OPCI (Organism ede placement collectif immobilier), SCPI (Société civile de placement immobilier) ou OPPCI (Organisme professionnel de placement collectif immobilier).
Prêt à concrétiser votre projet immobilier ?
Découvrez une sélection de bureaux adaptés à vos enjeux et votre stratégie immobilière.
- ✓+1000 clients placés
- ✓Offres mises à jour quotidiennement
- →Bureaux à Paris et en Île-de-France
- →Surfaces de 50 à 7 000 m²
- →Opportunités d’investissement
Contactez-nous pour recevoir une sélection personnalisée.